信达证券指出,近期聚酯产业链的变化主要集中在成本上涨与下游集中补库。8月25日炒股执行力,A股市场行业层面分化明显,美容护理、农林牧渔、社会服务等板块相对活跃,有色金属、电力设备等方向整体承压。截至13:50,中证石化产业指数日内下跌1.26%,呈现震荡走低态势。个股方面,金发科技、杭氧股份、鲁西化工、中国石化等涨幅靠前。
杠杆股票配资开户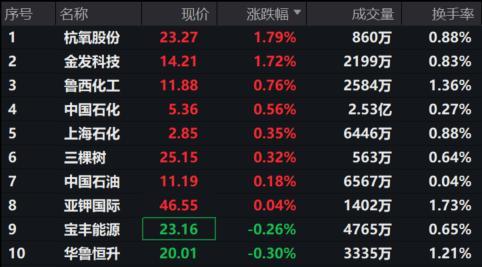
元股证券:ygzq.hk
中国石化和万华化学披露了2026年半年报。中国石化上半年实现营业收入1.44万亿元,同比增长2%;归母净利润256.27亿元,同比增长19.3%。在国际油价抬升、国内成品油及部分化工品需求承压的环境下,中国石化利润仍实现两位数增长,体现出一体化经营模式较强的盈利韧性。万华化学上半年实现营业收入1193.16亿元,同比增长31.26%;归母净利润100.63亿元,同比增长64.35%,公司同时推出每10股派发现金红利8.10元的中期分红方案,拟派现总额超过25亿元。
从已披露的2026年半年报来看,硬件设备、半导体、化工、有色金属等行业景气度相对较高。国家统计局数据显示,上半年规模以上工业企业利润实现较快增长,其中化工行业利润同比增长67.8%。已有54家化工行业上市公司上半年净利润增幅超过100%,宝丰能源等10家公司上半年净利润超过10亿元。
中国石化是国内最大的炼油化工一体化企业,业务覆盖油气勘探开发、炼油、化工、成品油销售全产业链,拥有全国最大的加油站网络。公司在推进“减油增化”战略转型,提升化工品比例,布局CCUS、绿氢等新兴领域。
万华化学是全球最大的MDI生产商,业务涵盖聚氨酯、石化、精细化学品及新材料三大板块。公司掌握全球最先进的MDI生产工艺,通过持续技改和产业链一体化不断降低生产成本。近年来公司向电池材料、高端聚合物、营养科技等高附加值领域延伸,构建了完整的产品矩阵。

金发科技是国内改性塑料行业龙头,主营改性塑料、完全生物降解塑料、特种工程塑料、碳纤维及复合材料等。公司产品广泛应用于汽车、家电、电子电器、新能源等领域,拥有庞大的产品配方库和定制化开发能力,在可降解塑料、LCP等高端新材料领域持续突破。
亚钾国际是国内最大的境外钾肥生产基地运营商,主营氯化钾的开采、生产和销售。公司在老挝甘蒙省拥有丰富的钾盐矿资源,已建成300万吨/年钾肥产能,并规划扩建至500万吨/年。公司产品主要面向国内及东南亚市场,受益于亚洲钾肥需求持续增长。
光大期货认为当前PX、PTA和聚酯产业链正在从供应偏紧逐步转向结构性分化。PX和PTA部分装置陆续恢复,供应预期上升;聚酯受加工费和原料价格影响出现降负,短期形成“供增需减”压力。不过,印染开机率和织造订单已经出现改善,传统旺季需求开始启动。因此,短期PTA价格可能进入震荡消化阶段,但如果终端需求后续继续改善,产业链库存与加工费仍可能形成新的景气支撑。
信达证券认为,近期聚酯产业链的变化主要集中在成本上涨与下游集中补库。上游PX、PTA价格继续上涨,乙二醇受到进口减少和国内供应增量不足影响,现货供应偏紧;涤纶长丝下游用户出于对后续价格上涨的担忧集中采购,使得长丝市场产销快速放量、企业库存明显去化。后续仍需关注大炼化项目价差以及PX—PTA—聚酯产业链产能和需求的变化。
东海证券认为,虽然中东地缘政治影响正在逐步消化,但海外实际供给修复仍需要时间,前期下游企业偏谨慎的采购和经营行为可能逐渐转向补库存,从而成为化工需求改善的潜在催化。中长期来看,随着国内产业政策持续规范新增产能、全球部分高成本化工产能退出,我国具备成本、规模和产业链优势的化工龙头在全球市场中的竞争力及定价能力仍值得关注。
石化ETF华夏及其联接基金紧密跟踪中证石化产业指数,兼顾基础化工与石油石化,对三桶油等高股息央企保持较高配置,既有望受益于油价上行和上游油气盈利改善炒股执行力,也能够参与化工行业景气修复。基金管理费年费率为0.15%,托管费年费率为0.05%,均为市场最低费率水平,最大程度让利投资者。
前三实盘网提示:本文来自互联网,不代表本网站观点。